发布时间:2026-09-20
来源:财税微波
免责申明:本站自编内容版权所有,不得转载;部分内容转载自报刊或网络,转载内容均注明来源和作者,如对转载、署名等有异议的相关方请通知我们(tfcj@tfcjtax.com,051086859269),我们将及时处理!本网站登载的财税法规政策请以官方发布的为准;本网站内容仅供学习参考之目的,所有文章内容与观点并不代表本站观点、立场,我们不对其准确性、合规性负责!如用于实务操作等等其他任何目的,所产生的法律风险与法律责任与本站无关!
昨日,敝号推送拙文财税28号公告的上位法依据还是充分的,只不过对公告规定我还是有两个小困扰,但是刘颖杰律师的文章提出扣缴义务人设定属于税收基本制度,行政法规自行创设违反立法法保留原则。
(六)税种的设立、税率的确定和税收征收管理等税收基本制度;
很显然,有关税款代扣代缴、扣缴义务人、扣缴期限等,属于税收征收管理,是税收基本制度。按立法法规定,只能由法律规范。
增值税已然立法实施,关于增值税税率(征收率)、税款征收管理,理应由增值税法规定,实施条例规定扣缴事宜,是否逾矩了?
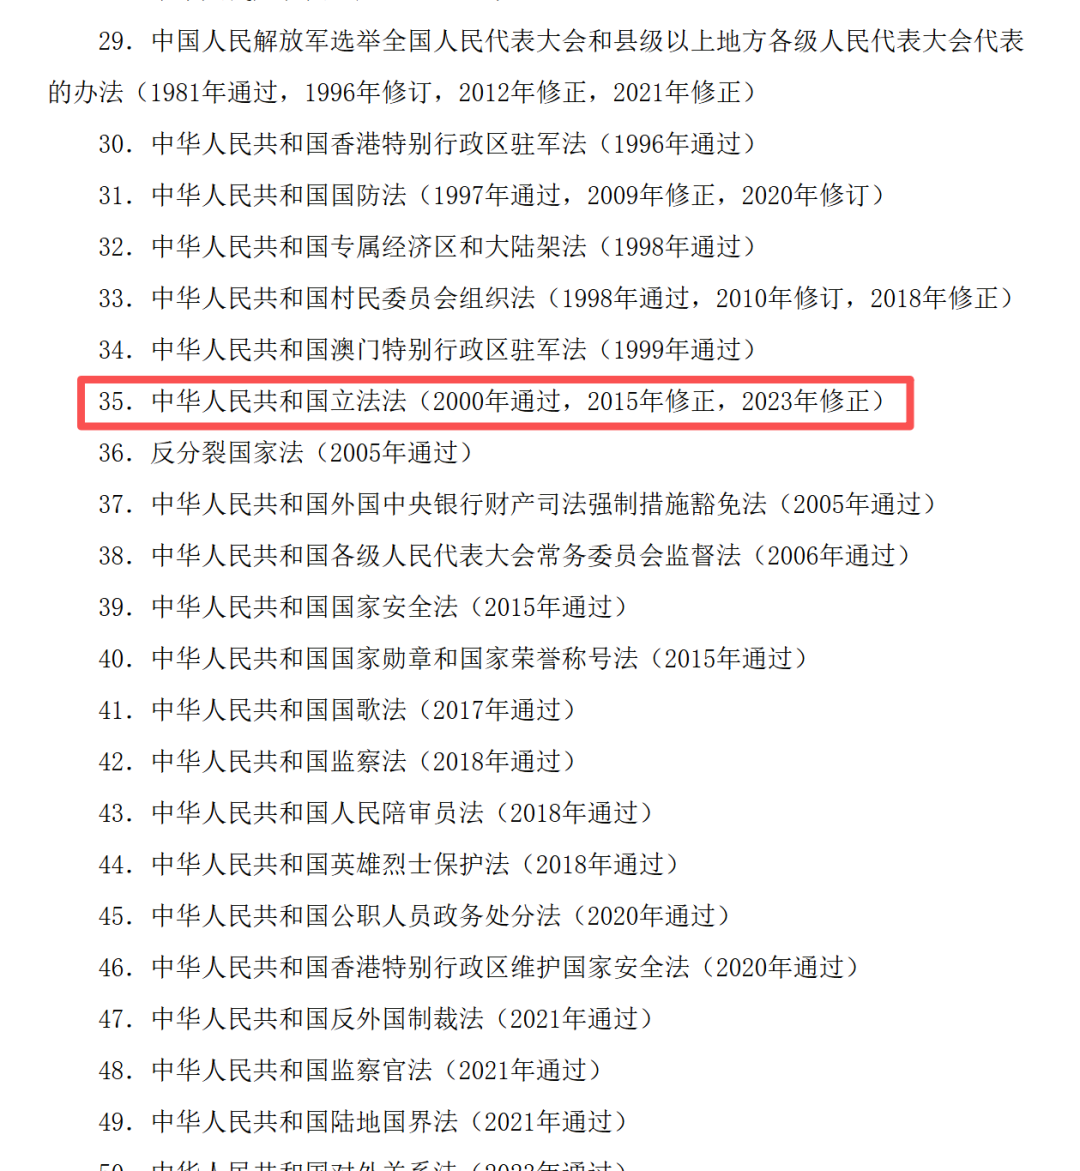
《中华人民共和国立法法》是宪法相关法律,由全国人民代表大会制定,应给予充分尊重与严格遵守。
扫一扫,打开该文章