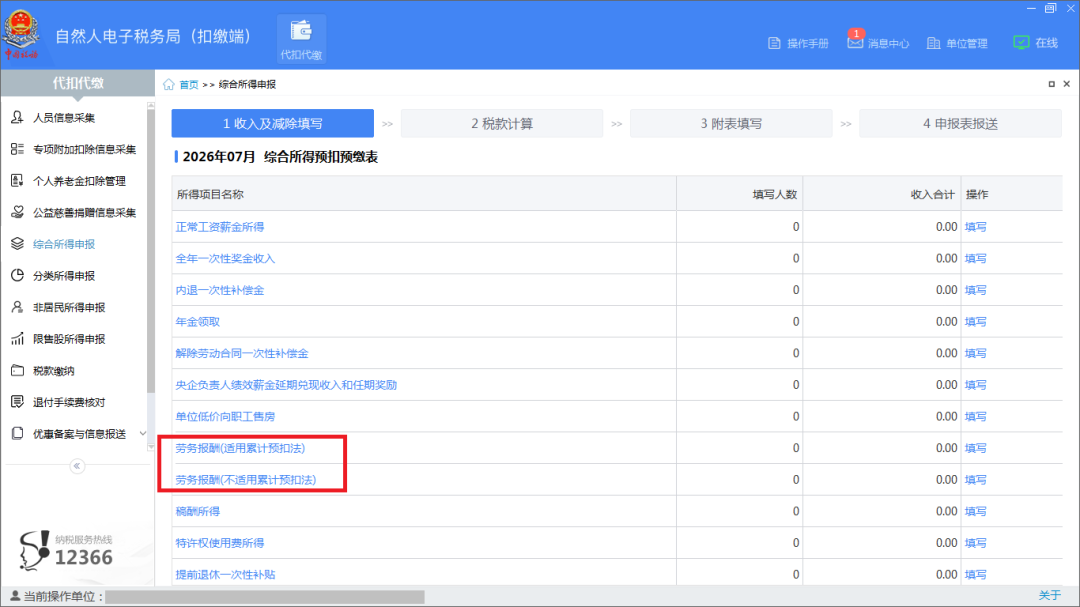
在申报个人所得税劳务报酬所得的时候有劳务报酬(适用累计预扣法)与劳务报酬(不适用累计预扣法)两个选项,可以从适用范围和计算方式进行区分,具体请往下看↓
1.保险营销员、证券经纪人取得的佣金收入,属于劳务报酬所得,扣缴义务人向保险营销员、证券经纪人支付佣金收入时,应按照规定的累计预扣法计算预扣税款。
2.正在接受全日制学历教育的学生因实习取得劳务报酬所得的,扣缴义务人预扣预缴个人所得税时,可按照规定的累计预扣法计算并预扣预缴税款。
3.从业人员自互联网平台企业取得劳务报酬所得,互联网平台企业按照规定的累计预扣法计算并预扣预缴税款。
除“适用累计预扣法”范围外,其余的劳务报酬所得。
“适用累计预扣法”采用“累计预扣法”计算
本期应预扣预缴税额=(累计预扣预缴应纳税所得额×预扣率-速算扣除数)-累计减免税额-累计已预扣预缴税额
累计预扣预缴应纳税所得额=累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计依法确定的其他扣除
其中:累计减除费用,按照5000元/月乘以纳税人当年截至本月在本单位的从业月份数计算。
温馨提醒:相关专项扣除和专项附加扣除,在本年度每月预扣预缴环节暂不扣除,在年度汇算时统一扣除。
小王今年3月首次在一家保险公司当营销员,当月取得不含税佣金12000元。
收入额=12000×(1-20%)=9600元。
展业成本=9600×25%=2400元。
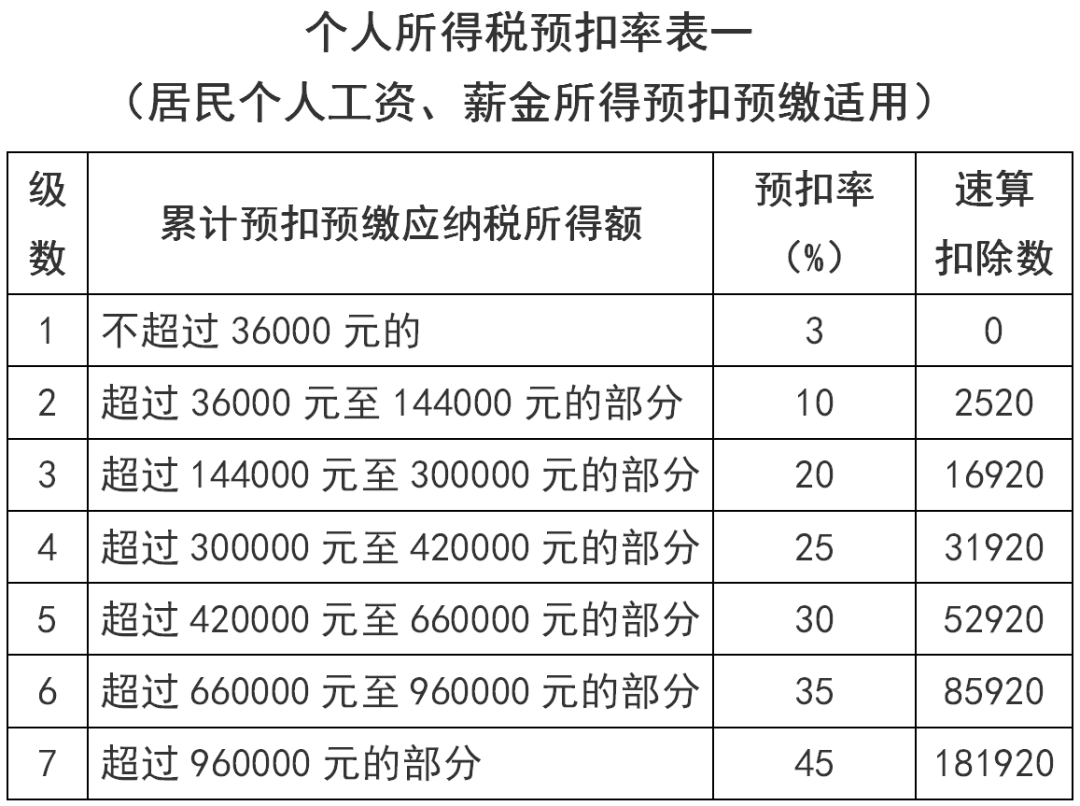
因此按照累计预扣法计算预扣预缴税款时,以9600(收入额)-2400(展业成本)-5000(减除费用)=2200元确认为“累计预扣预缴应纳税所得额”,适用预扣率3%,当期应当预扣预缴税款2200×3%=66元。
温馨提醒:在计算保险营销员、证券经纪人取得的佣金收入的个人所得税预扣预缴时,需要考虑展业成本和附加税费。即以不含增值税的收入减除20%的费用后的余额为收入额,按照收入额的25%计算展业成本,附加税费据实扣除。
正在接受全日制学历教育的大学生小张8月份在某公司实习取得不含税劳务报酬8000元。扣缴单位在为其预扣预缴劳务报酬所得个人所得税时,可采取累计预扣法预扣预缴税款。
第一步,计算收入额。收入额=8000×(1-20%)=6400元。
第二步,计算累计减除费用。小张8月首次在该公司实习,因此从业月份数为1,可减除费用=5000×1=5000元。
第三步,计算应纳税所得额。应纳税所得额=6400-5000=1400元。
第四步,选择预扣率和速算扣除数。因不超过36000元,适用预扣率3%,速算扣除数0。
因此当期预扣预缴税款=(6400-5000)×3%=42元。
张某今年6月和7月分别自A互联网平台企业取得劳务报酬所得7000元和7500元,采用累计预扣法计算,张某每个月需要预缴的税款分别为:
6月预缴税款为:
[7000×(1-20%)-5000]×3%=18元
7月预缴税款为:
[(7000+7500)×(1-20%)-5000×2]×3%-18=30元
温馨提醒:从业人员自互联网平台企业取得劳务报酬所得,互联网平台企业按照《国家税务总局关于发布〈个人所得税扣缴申报管理办法(试行)〉的公告》(国家税务总局公告2018年第61号)规定的累计预扣法计算并预扣预缴税款。具体计算公式如下:
本期应预扣预缴税额=(累计收入-累计费用-累计免税收入-累计减除费用-累计依法确定的其他扣除)×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额
其中:累计费用,按累计收入乘以20%计算;累计减除费用,按照5000元/月乘以纳税人当年截至本月在本互联网平台企业连续取得劳务报酬的月份数计算。
“不适用累计预扣法”按照“一般方式”计算
收入额计算:劳务报酬所得以每次收入减除费用后的余额为收入额。
每次收入不超过4000元的,减除费用按800元计算;每次收入4000元以上的,减除费用按收入的20%计算。
应纳税额计算:以每次收入额为预扣预缴应纳税所得额,按照个人所得税预扣率表计算应预扣预缴税额。
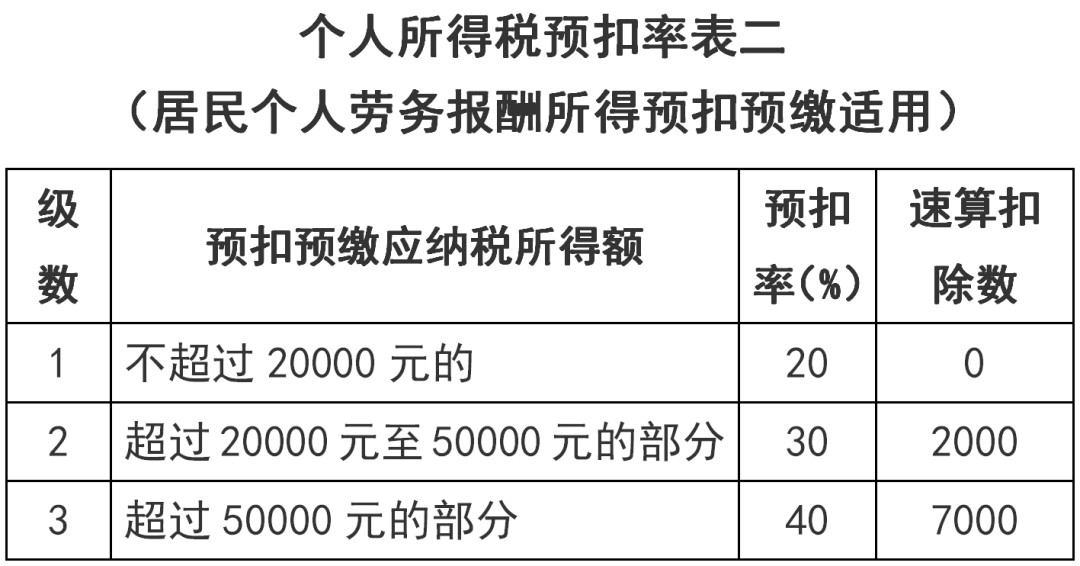
小陈受某企业邀请,到企业开展法律普及课程,取得不含税收入4800元。
收入额=4800×(1-20%)=3840元
因收入额不超过2万元,适用预扣率20%,该企业应当为小陈预扣预缴个税3840×20%=768元。
1.《财政部 税务总局关于个人所得税法修改后有关优惠政策衔接问题的通知》(财税〔2018〕164号)
2.《国家税务总局关于发布〈个人所得税扣缴申报管理办法(试行)〉的公告》(国家税务总局公告2018年第61号)
3.《国家税务总局关于完善调整部分纳税人个人所得税预扣预缴方法的公告》(国家税务总局公告2020年第13号)
4.《国家税务总局关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》(国家税务总局公告2025年第16号)